Споры со страховыми компаниями
К сожалению, ситуация, когда страховая компания предлагает выплату по ОСАГО, не покрывающую реальные расходы на восстановление автомобиля, стала для многих автовладельцев печальной нормой. Вместо справедливого возмещения клиенты зачастую сталкиваются с заниженными оценками ущерба, сложными процедурами и откровенным желанием страховщика сэкономить. Подобная практика не только наносит финансовый ущерб конкретному человеку, но и системно подрывает доверие ко всему институту обязательного страхования. Однако важно понимать: закон на стороне потерпевшего, и мириться с произволом не стоит. Существуют чёткие и эффективные механизмы защиты своих прав.
Ключевым моментом в споре со страховой компанией является выбор формы возмещения. Согласно закону об ОСАГО, потерпевший вправе выбрать между денежной компенсацией и направлением автомобиля на восстановительный ремонт. Многие автоматически соглашаются на деньги, не подозревая о подводных камнях. Денежная выплата рассчитывается по так называемой «Единой методике» Банка России, которая предусматривает обязательный учёт износа деталей и комплектующих. Для автомобилей старше пяти лет коэффициент износа становится весьма значительным, и итоговая сумма часто оказывается катастрофически низкой для проведения качественного ремонта. Страховщики этим успешно пользуются, предлагая клиенту быстро подписать соглашение о выплате, которое впоследствии крайне сложно оспорить.
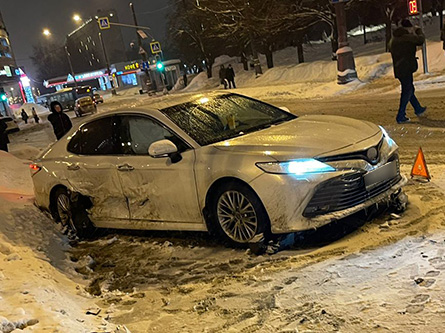
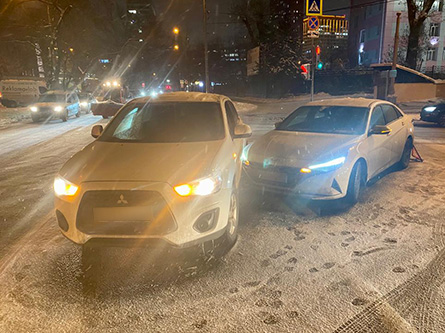
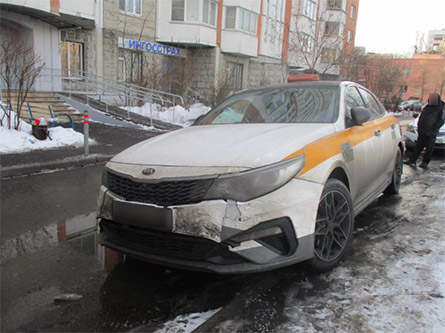
Гораздо более предпочтительной стратегией является настаивание на организации восстановительного ремонта. Выбрав эту опцию, вы лишаете страховую компанию возможности применять коэффициент износа. В этом случае её обязанность — предоставить вам автомобиль в состоянии, идентичном тому, которое было до ДТП, используя новые оригинальные или аналогичные по качеству запчасти. Кроме того, законом установлен жёсткий лимит в 30 рабочих дней на проведение всех ремонтных работ. На практике страховщики далеко не всегда могут уложиться в этот срок, так как их аккредитованные станции техобслуживания часто перегружены. Просрочка ремонта становится мощным рычагом давления: понимая, что нарушает закон, компания может внезапно стать сговорчивее и предложить увеличить денежную выплату до адекватного размера, лишь бы избежать судебных разбирательств и штрафов со стороны регулятора.
Как подать в суд на страховую компанию?
Если же страховщик отказывается идти навстречу и настаивает на заниженной выплате, автовладелец должен быть готов отстаивать свои права по чёткому алгоритму. Последовательность действий в споре со страховой компанией должна быть следующей: во-первых, провести независимую техническую экспертизу для объективной оценки ущерба без учёта износа; во-вторых, направить в адрес страховщика досудебную претензию с подробным расчётом ваших требований и ссылками на нормы закона; в-третьих, после ожидаемого отказа страховщика от выплаты, необходимо обратиться с обращением к финансовому уполномоченному. Если эти меры не возымели эффекта, единственным верным решением остаётся подготовка искового заявления и обращение в суд на страховую по ОСАГО в установленный законом срок.
Мы начинаем работу с бесплатной консультации и никогда не берёмся за заведомо проигрышные дела.
Но что делать, если вы уже подписали соглашение и получили недостаточную сумму? Самая распространённая ошибка — это считать дело закрытым. Даже имея на руках документ о согласии с выплатой, вы не лишаетесь права на справедливое возмещение. В такой ситуации законный путь — подать в суд на страховую компанию с требованием признать ранее подписанное соглашение недействительным или взыскать разницу между выплаченной суммой и реальной стоимостью ремонта. Основанием для иска могут служить предоставление страховщиком неполной или вводящей в заблуждение информации, давление на клиента или очевидная несоразмерность выплаты фактическим затратам. Параллельно можно взыскать неустойку за просрочку выплаты и компенсацию морального вреда.
Позвоните нам прямо сейчас: +7 (968) 774-47-73
Если же взыскать недостающую сумму со страховщика виновника не удаётся, всегда остаётся возможность обратиться с регрессным требованием к самому виновнику дорожно-транспортного происшествия. Гражданский кодекс позволяет взыскать разницу между страховым возмещением и реальным ущербом непосредственно с причинителя вреда. Это более сложный процесс, но он часто бывает единственным способом добиться полной компенсации, когда страховщик виновника действует недобросовестно.
Помните, что страховая компания — это коммерческая организация, чья цель — минимизировать свои издержки. Её интересы изначально противоположны вашим. Она будет использовать сложность законодательства и юридическую неосведомлённость клиентов в своих целях. Единственный способ противостоять этому — проявлять настойчивость и грамотно пользоваться своими правами. Если вы чувствуете, что не справляетесь в одиночку, не стоит отчаиваться — воспользуйтесь профессиональной помощью, звоните!
Споры со страховыми компаниями из нашего портфолио
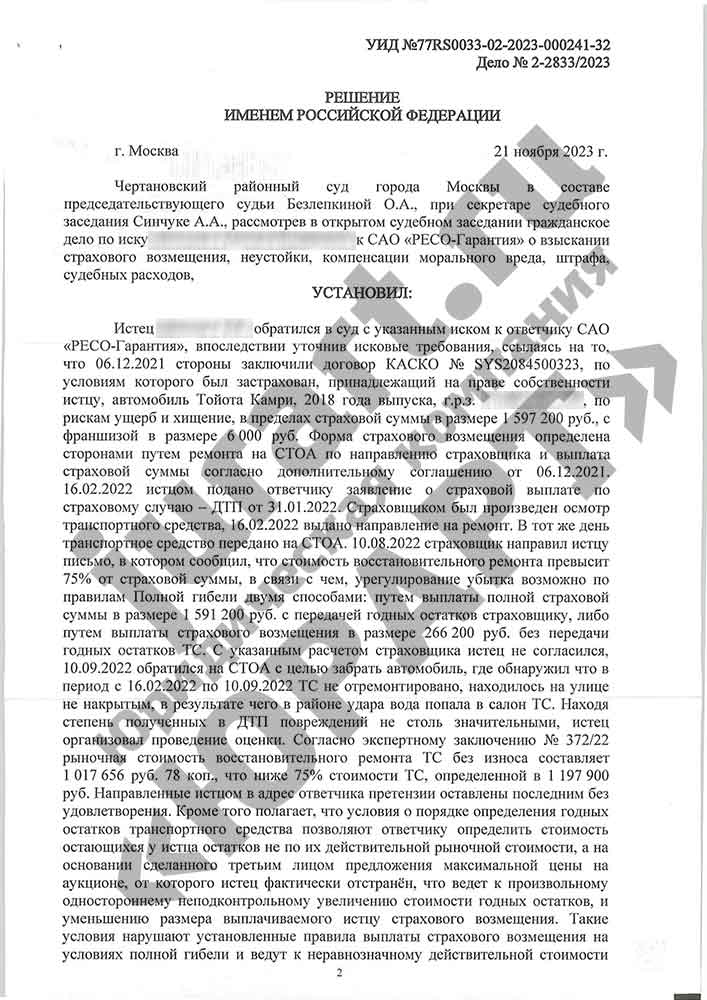
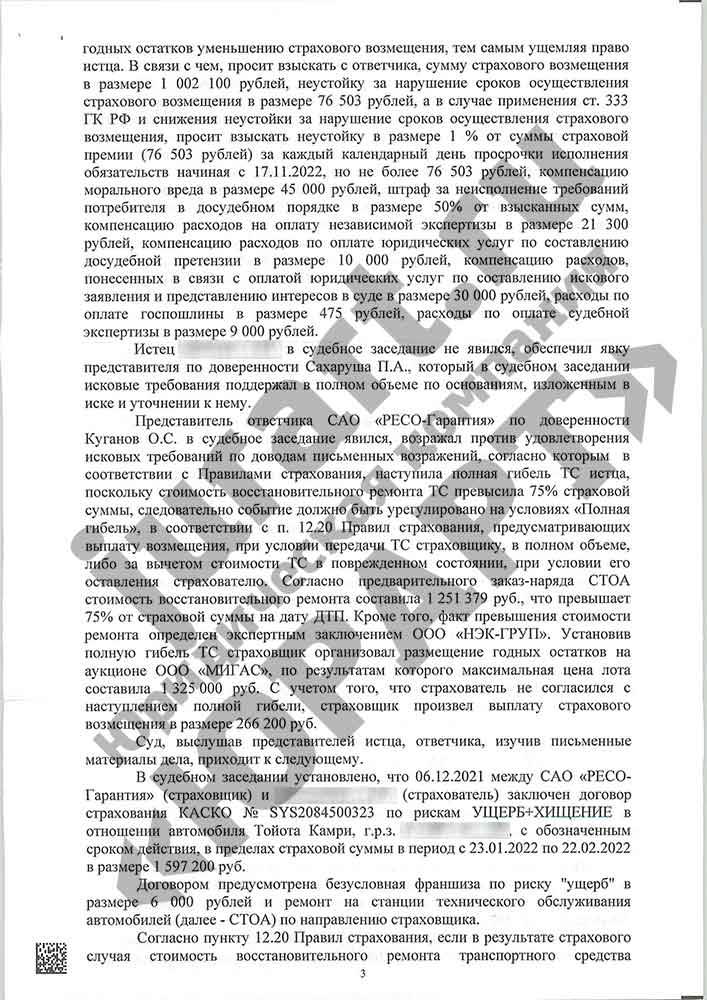
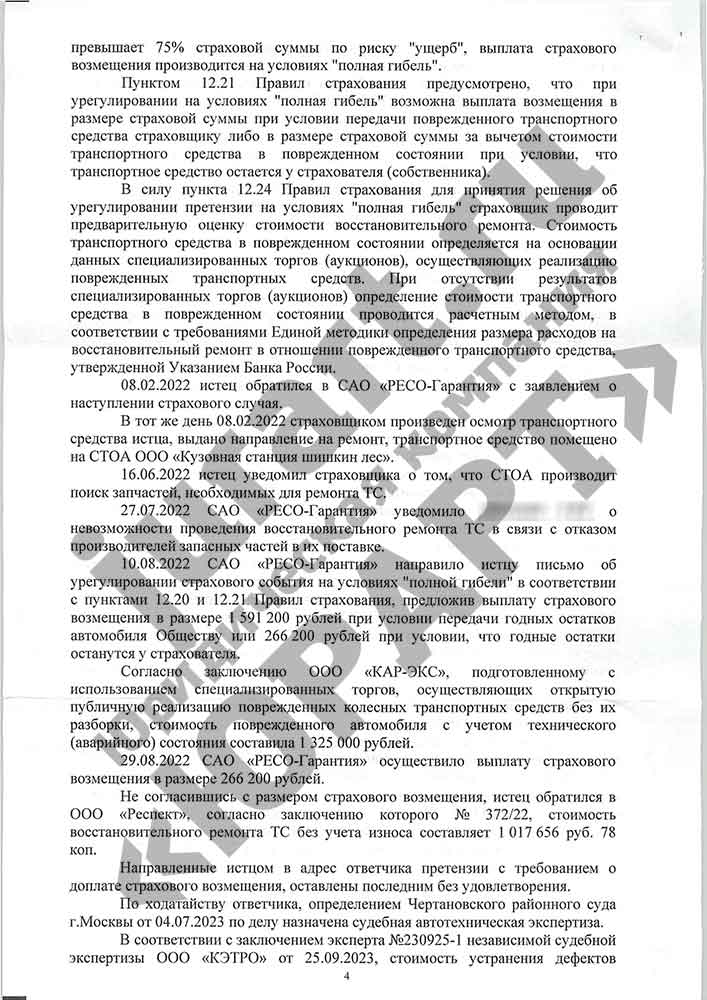
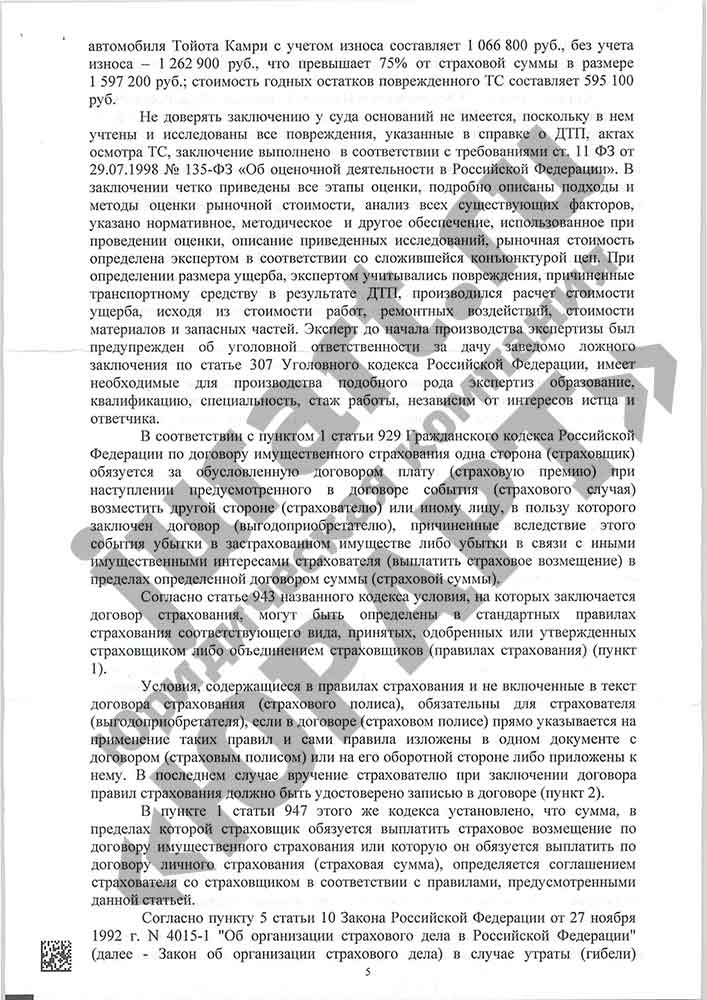
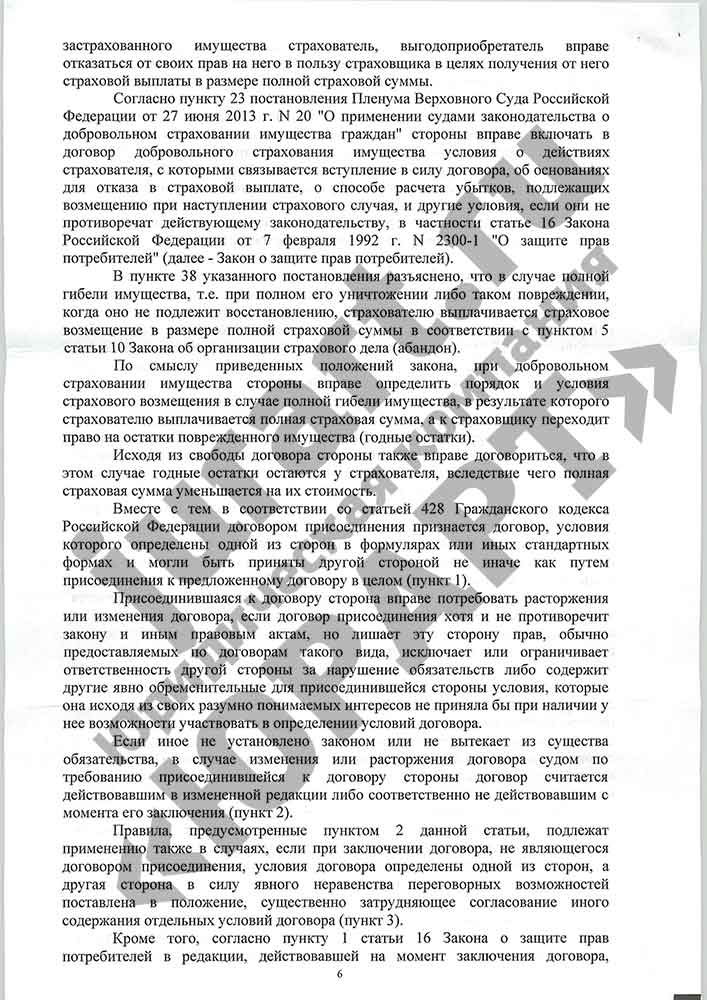
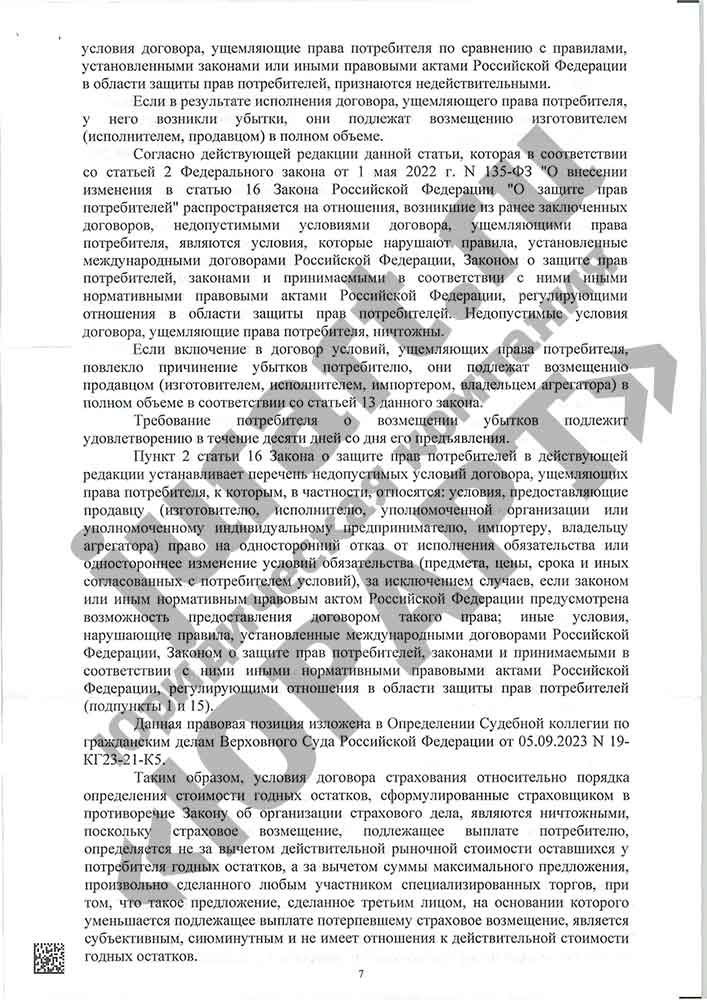
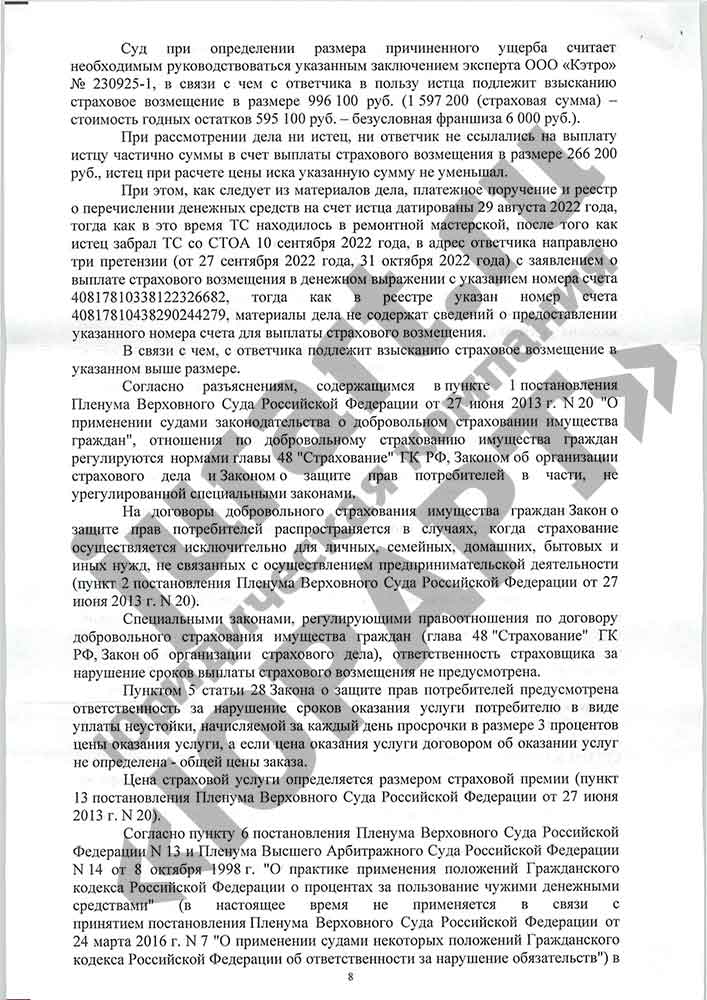
Результат:
Страховая предложила 266 200 руб., мы взыскали 1 487 091 руб.
Результат:
Страховая предложила 28 500 руб., мы взыскали 518 238 руб.
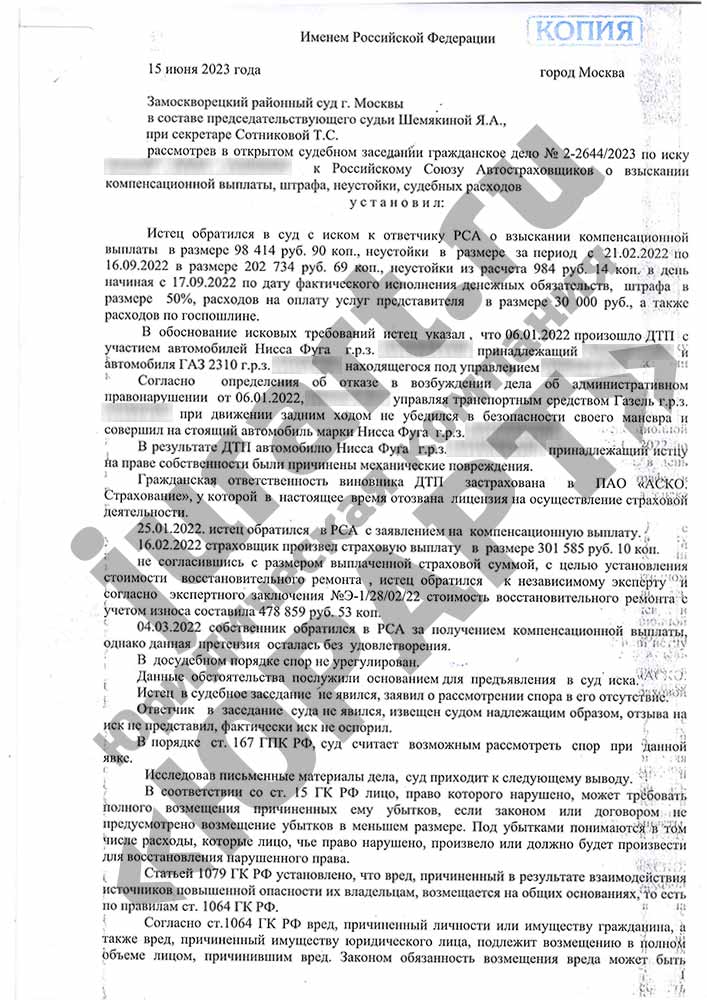
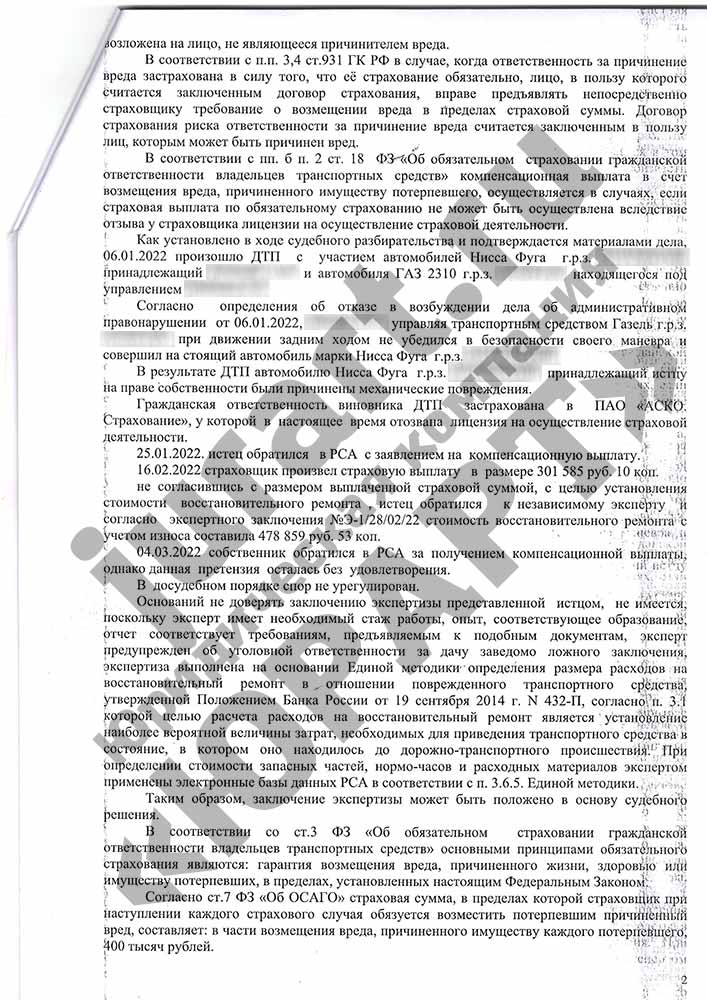
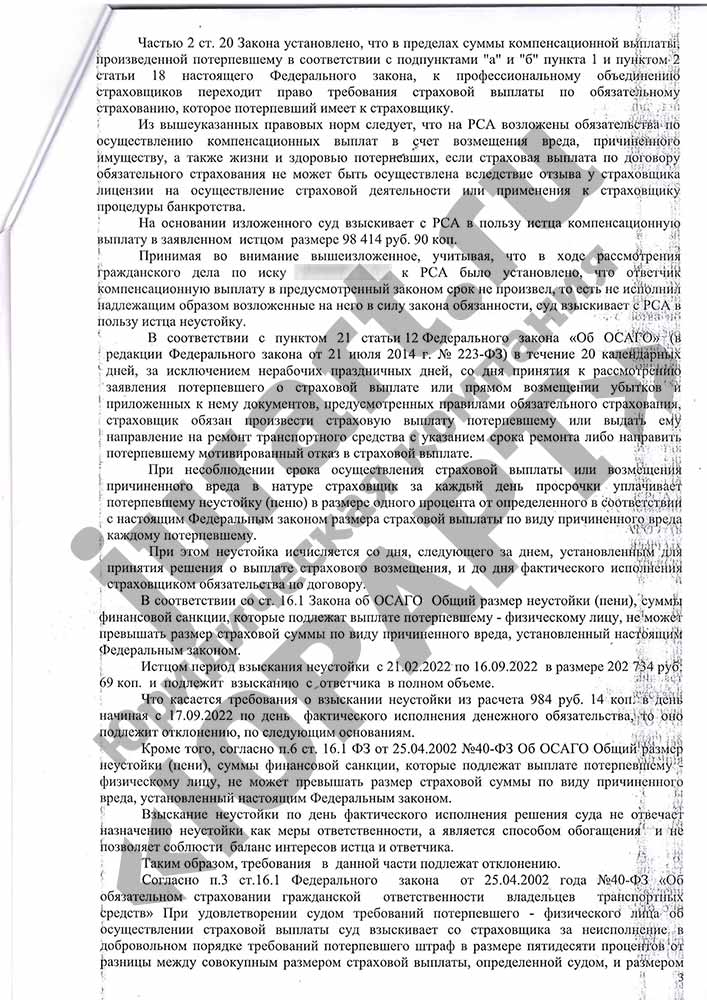
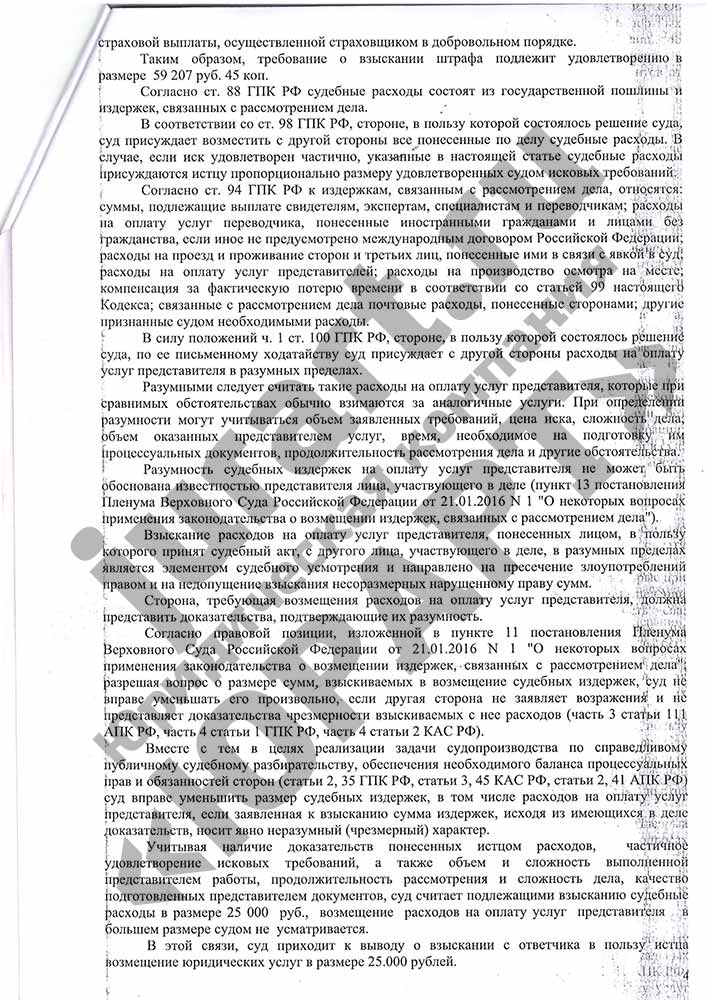
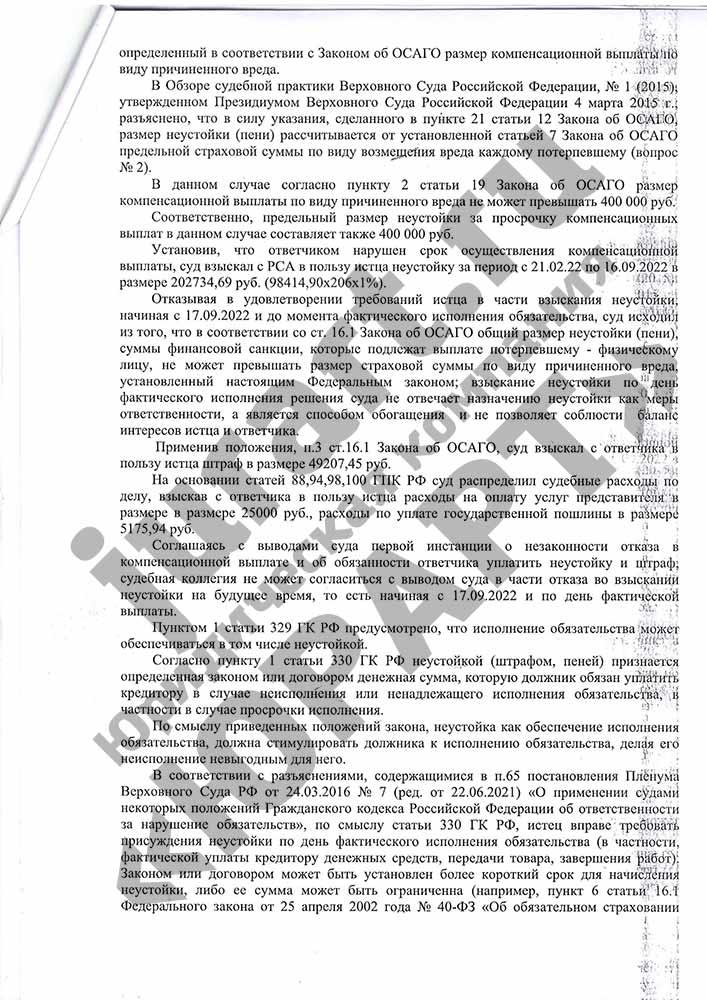
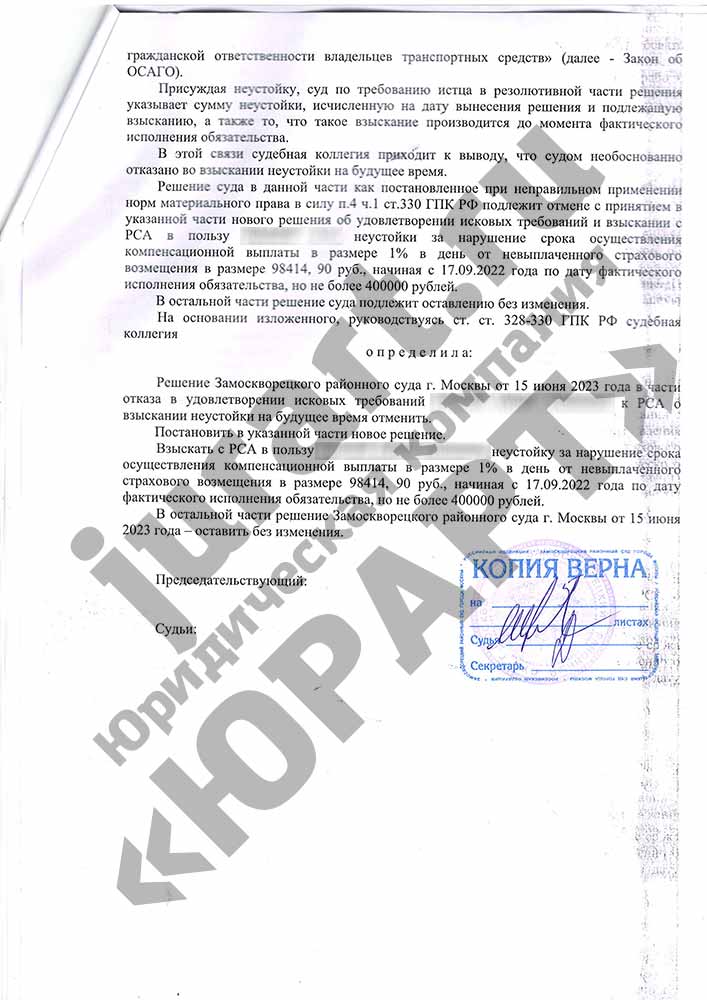
Результат:
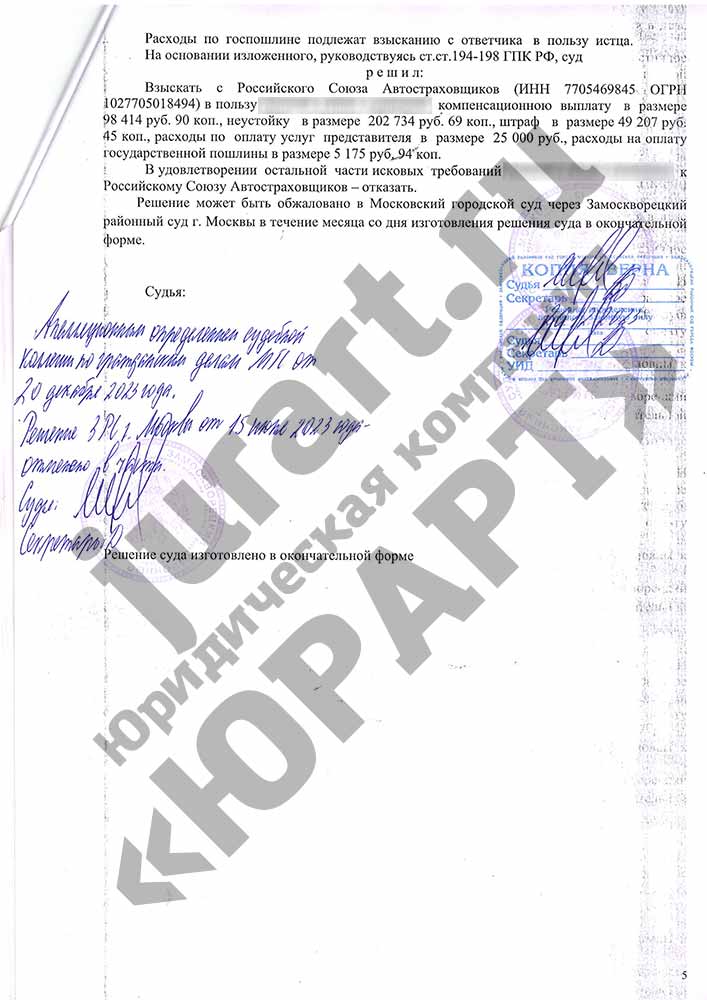
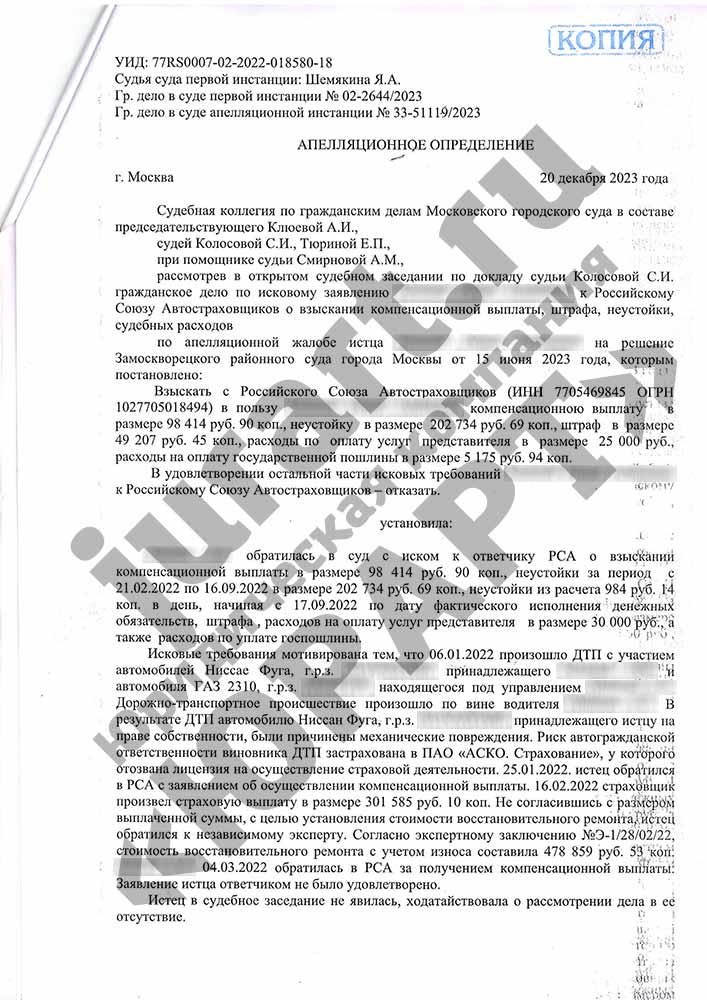
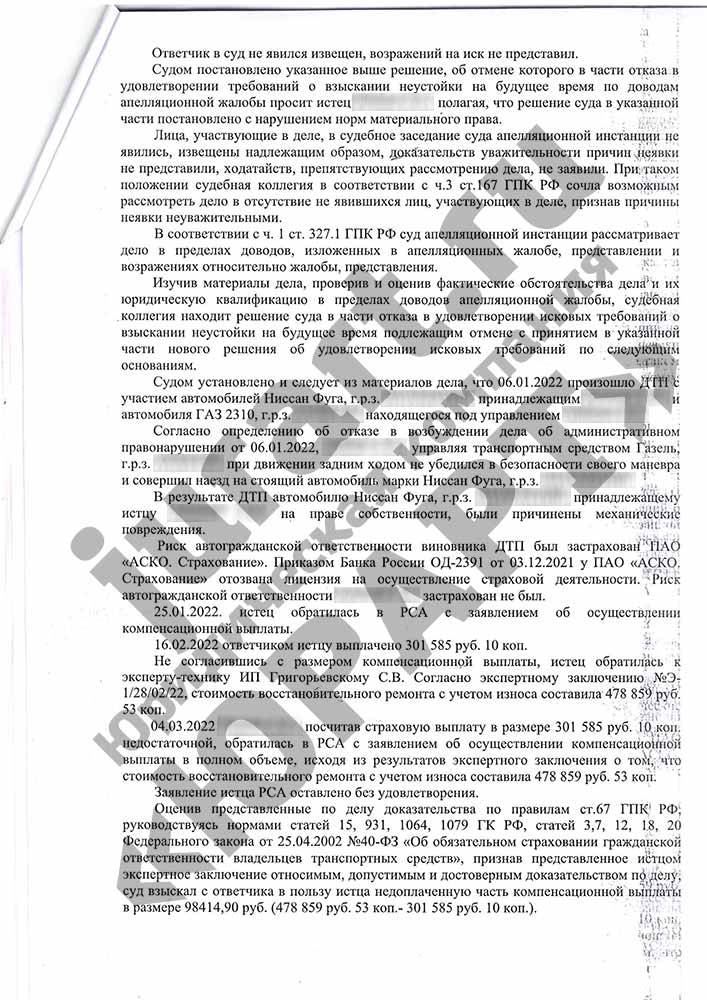
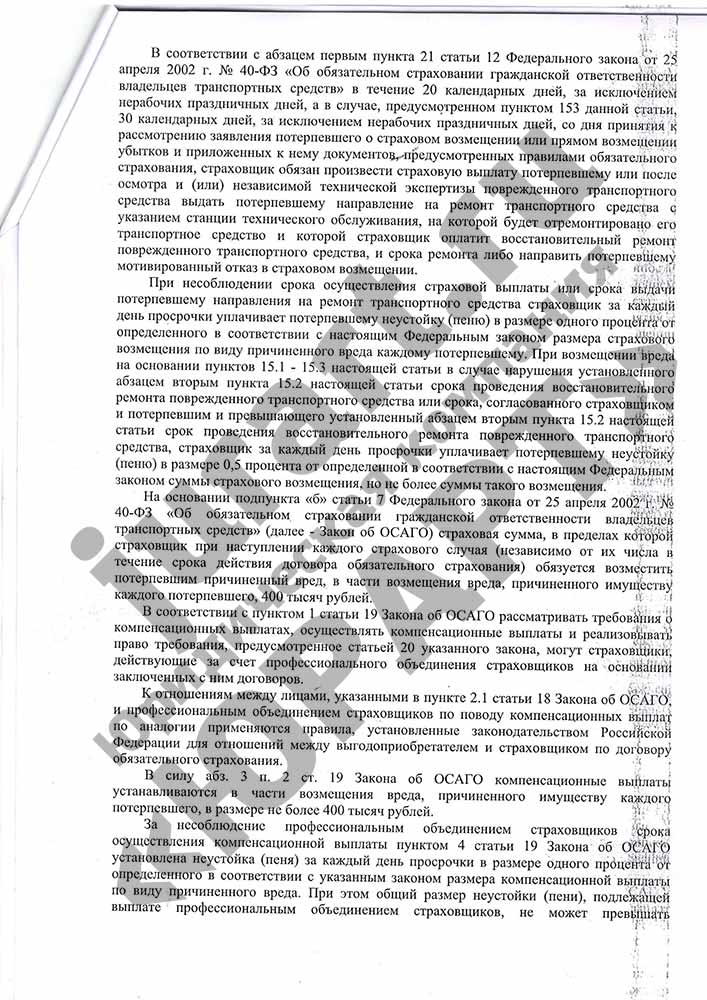
Страховая обанкротилась, мы взыскали 380 532 руб.
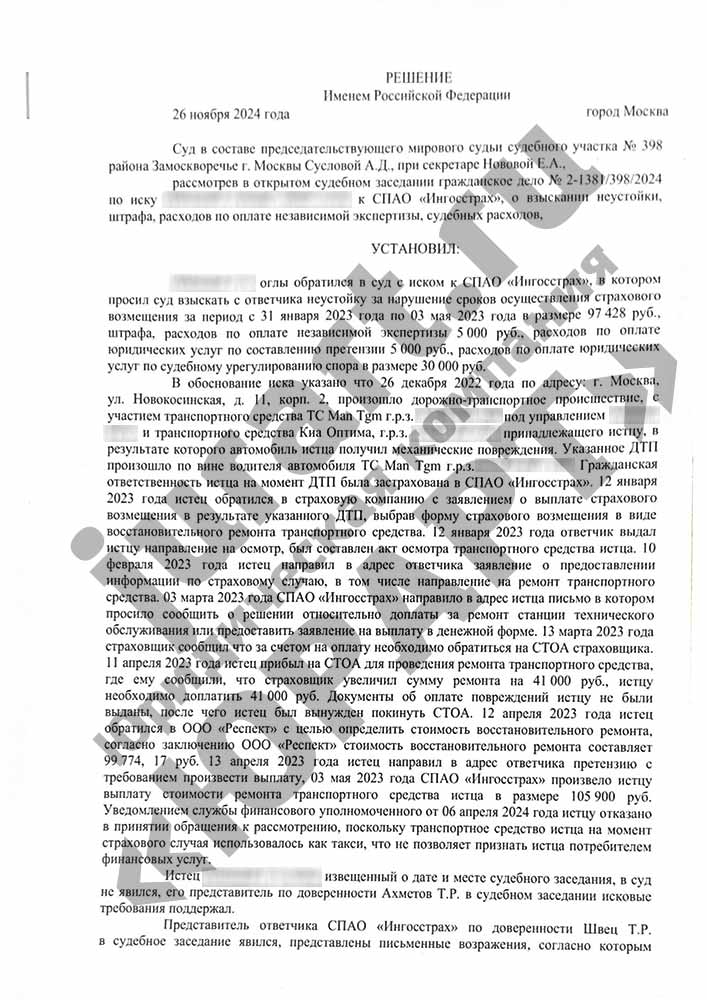
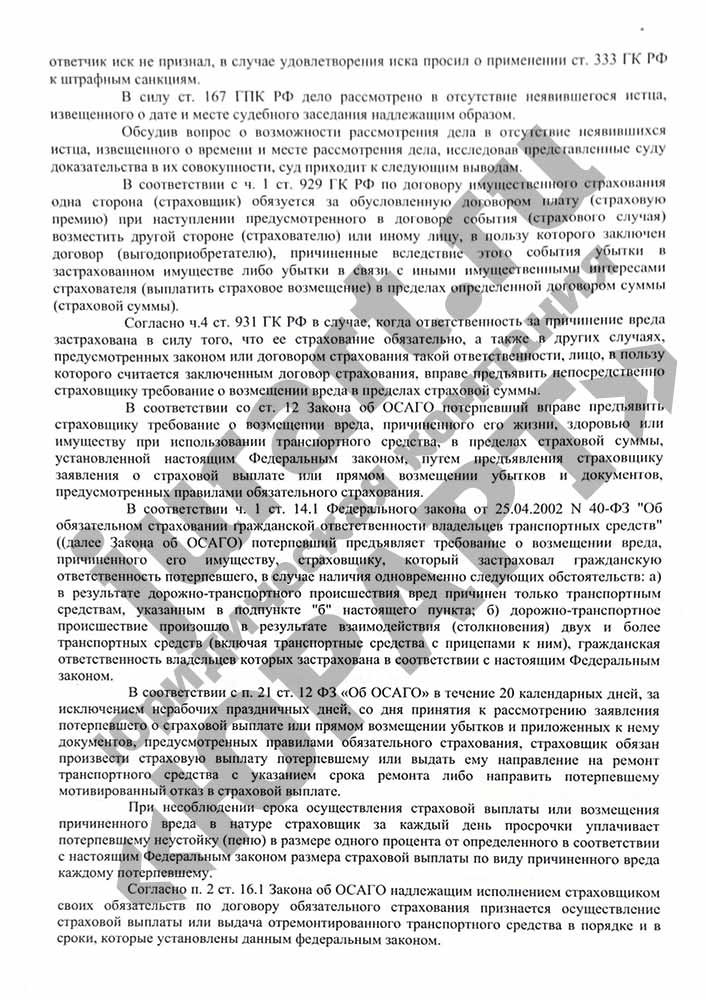
Результат:
Страховая выплатила 44 000 руб., мы взыскали дополнительно 185 900 руб.
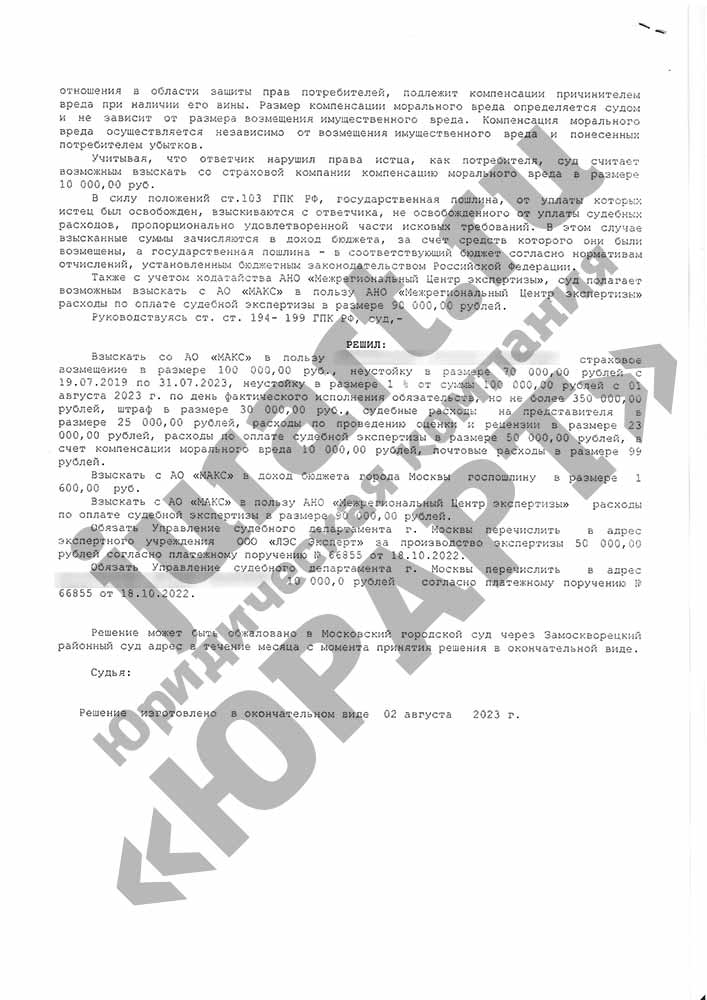
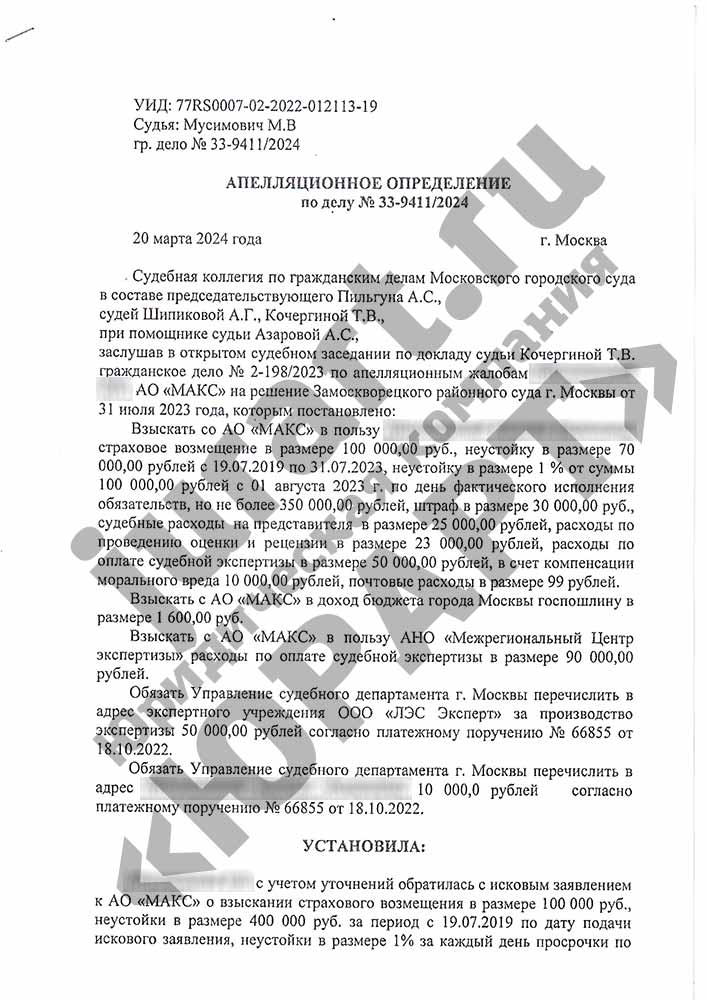
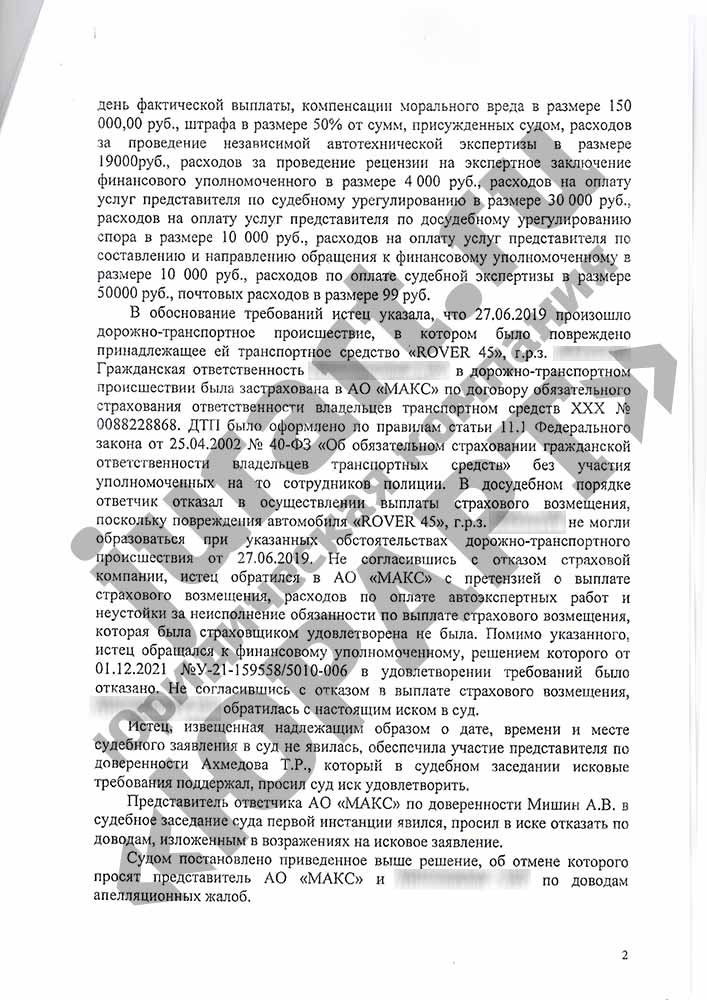
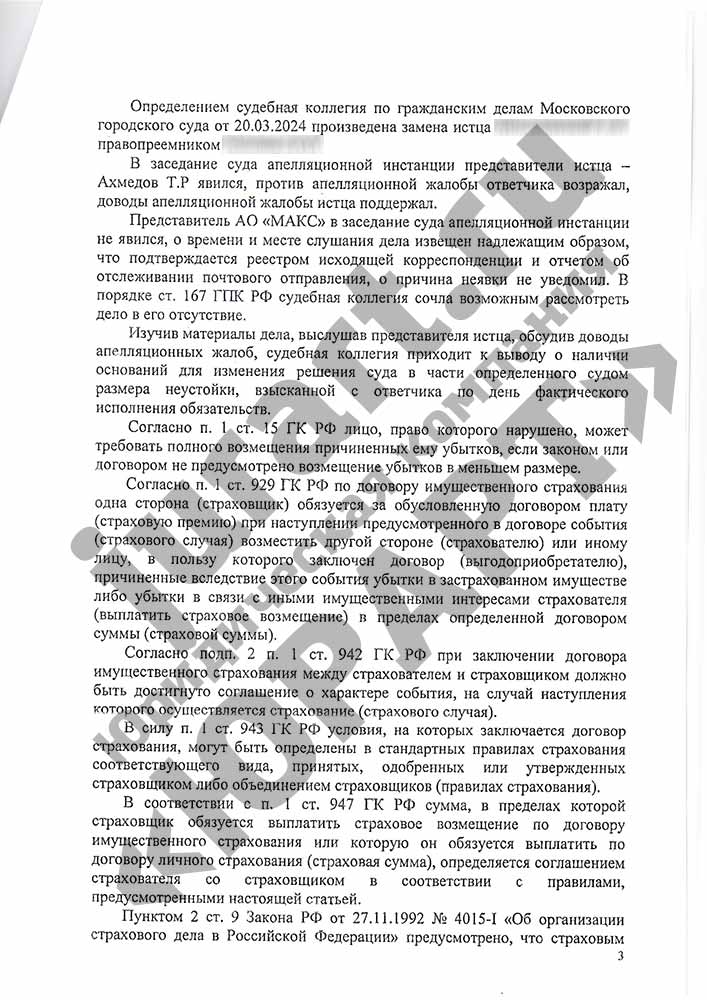
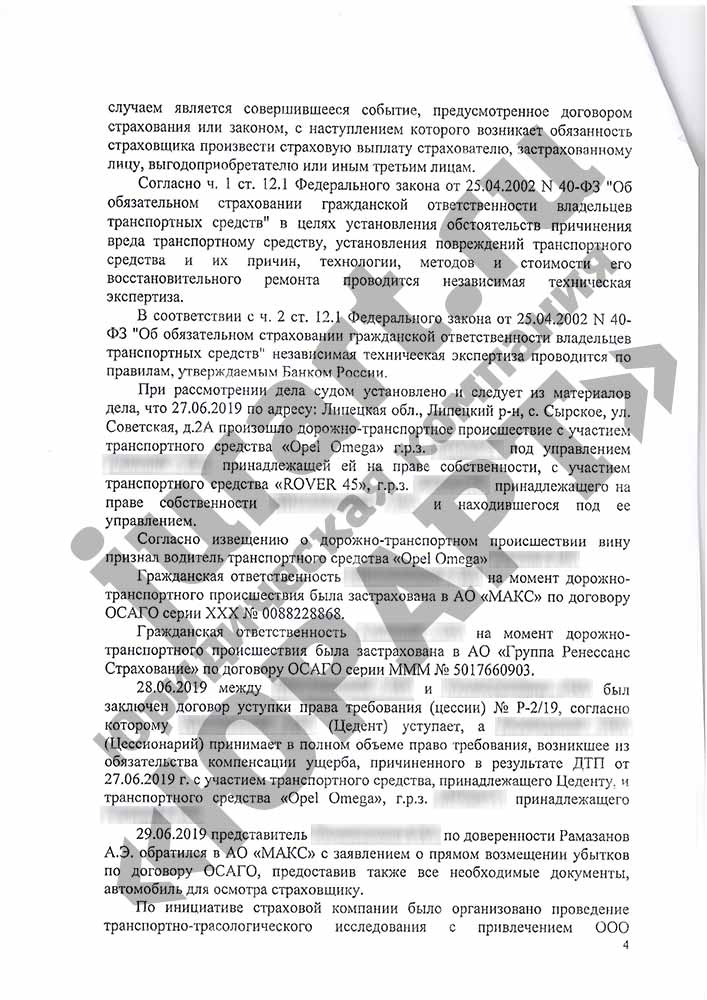
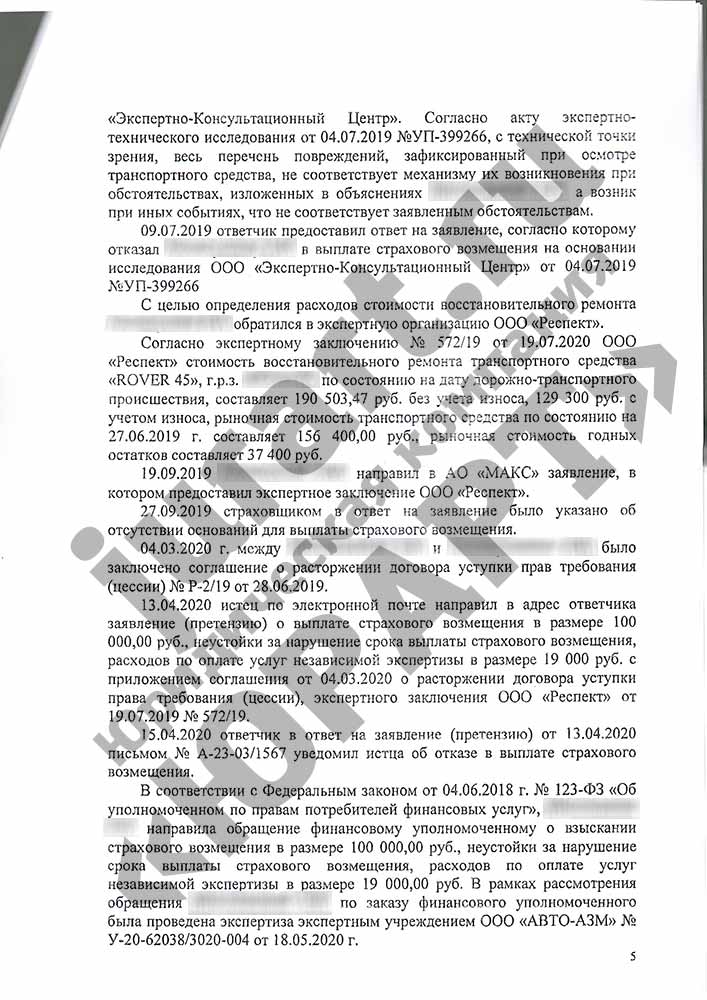
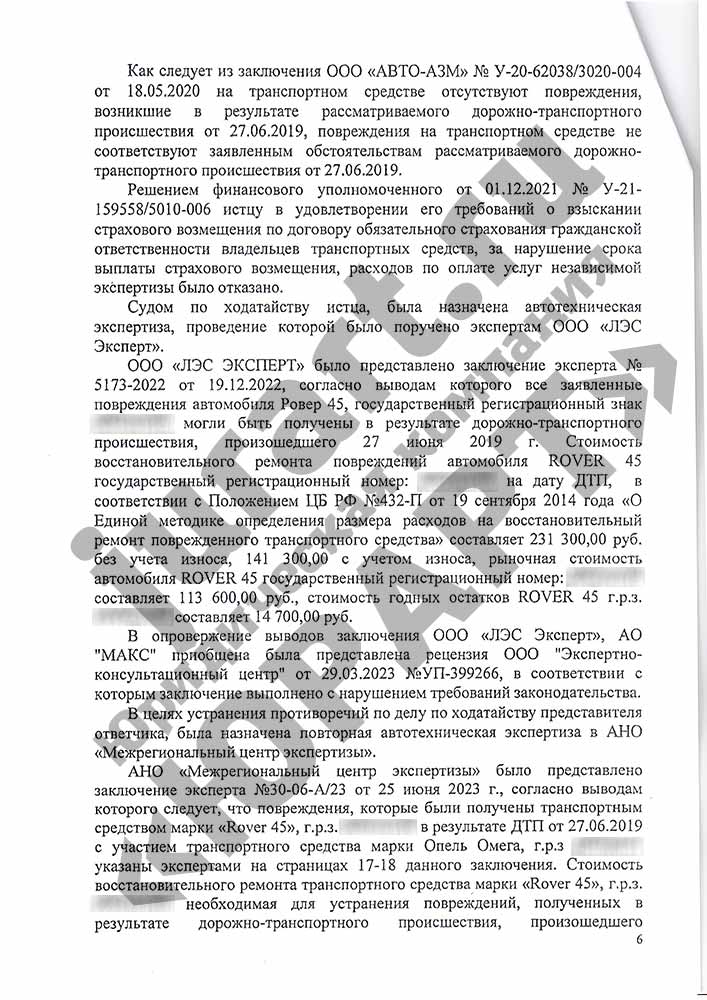
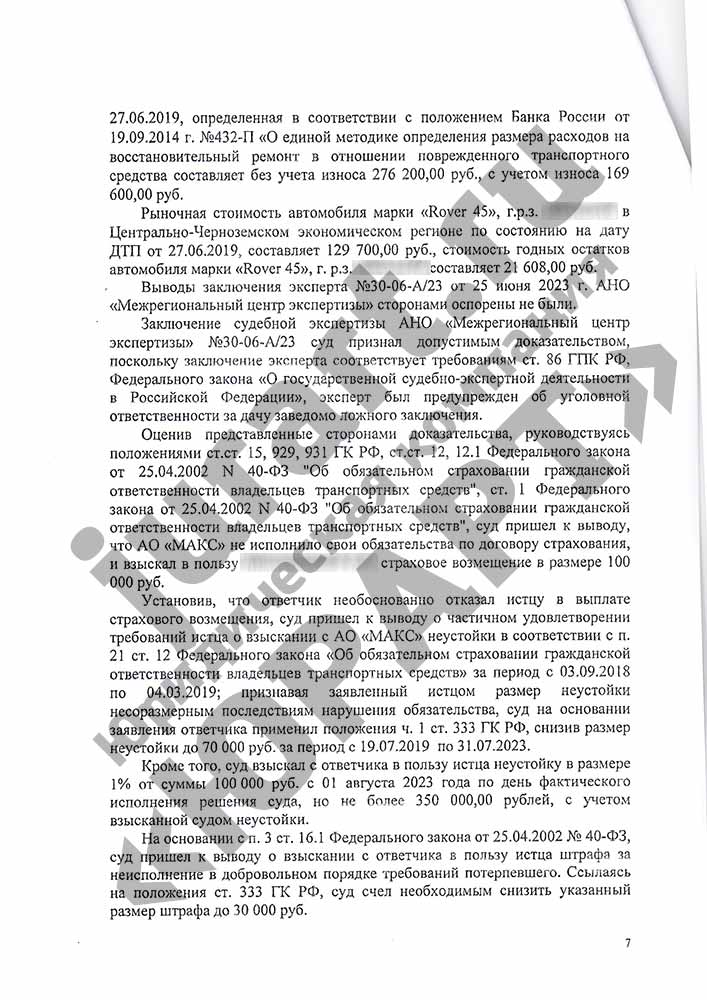
Результат:
Страховая отказалась выплачивать, мы взыскали 200 000 руб. в суде, затем 445 000 руб. в апелляции.


